DE OLHO NO BIODIESEL – BOLETIM SEMANAL DE MERCADO DA SCA BRASIL
Por Filipe Cunha – Head Comercial Biodiesel – Período: 03 a 08/11/2026
O que realmente mudou nesta semana?
• Nos EUA, os estoques de destilados caíram para 99,3 milhões de barris, abaixo da marca de 100 milhões, enquanto a demanda semanal permaneceu forte.
• A China reduziu a disponibilidade de diesel para exportação diante de estoques domésticos baixos, reforçando o aperto internacional dos derivados.
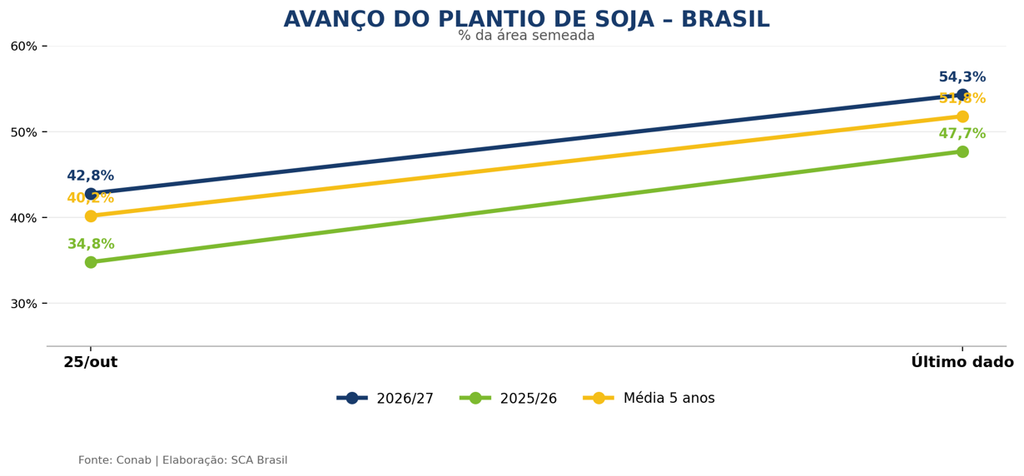
• O plantio brasileiro de soja avançou para 54,3% da área, acima de 47,7% há um ano e da média de cinco anos de 51,8%, mas o MATOPIBA passou a exigir maior atenção.
• Nos EUA, os estoques de óleo de soja recuaram 14% em setembro, para 662 mil toneladas, mínima da série, mesmo com uma safra de grãos abundante.
• A contratação do 6º bimestre fechou em 1,64 milhão de m³ e confirmou oferta suficiente; os fees terminaram mais pressionados do que indicavam os fundamentos iniciais.
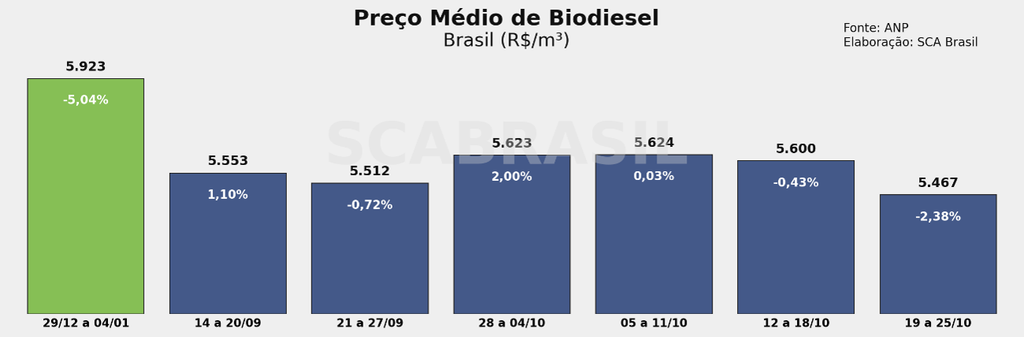
• A ANP atualizou nesta semana o preço do B100 referente a 19–25/10: R$ 5.467/m³, queda de 2,4% e segunda baixa consecutiva; não houve nova atualização na sexta-feira.
“O petróleo perdeu parte do prêmio de risco, mas o diesel não ganhou a mesma folga. Estoques baixos nos EUA, menor disponibilidade chinesa e incerteza sobre os fluxos internacionais mantêm o custo de reposição no radar. No biodiesel brasileiro, a contratação confirmou oferta suficiente e maior poder de barganha dos compradores.”, analisa Filipe Cunha, head comercial de Biodiesel da SCA Brasil.
Diesel global: petróleo cede, mas derivados continuam apertados
O petróleo encerrou a semana abaixo dos níveis observados no fim de outubro, acompanhando a redução de parte do prêmio de risco geopolítico. O movimento, porém, não se repetiu com a mesma intensidade no mercado de diesel.
Nos EUA, os estoques de destilados recuaram para 99,3 milhões de barris, depois de 102,8 milhões na semana anterior. Ao mesmo tempo, a demanda semanal permaneceu forte, mantendo o balanço físico apertado.
Na China, estoques domésticos reduzidos limitaram a disponibilidade para exportação. O movimento ocorre justamente quando a oferta de derivados do Oriente Médio ainda se recupera mais lentamente que a de petróleo bruto e refinarias russas continuam expostas a interrupções.
Para o Brasil, o risco físico permanece menor. A Petrobras programou cerca de 600 milhões de litros de diesel importado para novembro, aproximadamente metade das importações já contratadas para o mês, para recompor estoques após paradas em refinarias. A companhia operou seu parque com utilização próxima de 98% em outubro.
Segundo análise da SCA, o mercado internacional mudou de configuração, mas não normalizou. O petróleo ficou menos pressionado, enquanto o diesel continua sustentado por estoques baixos, restrições de refino e menor disponibilidade exportável.
“Para o Brasil, a combinação entre importações elevadas e produção doméstica reduz o risco de falta, mas o custo de reposição continua sensível aos cracks, fretes e à evolução dos fluxos internacionais”, analisa Cunha.
Soja Brasil: plantio avança, mas o clima começa a diferenciar regiões
A implantação da safra 2026/27 avançou rapidamente. O plantio chegou a 54,3% da área brasileira, contra 42,8% no levantamento anterior, 47,7% no mesmo período do ano passado e média de cinco anos de 51,8%.
O avanço nacional, entretanto, começa a esconder diferenças regionais mais importantes. O MATOPIBA passou a concentrar maior atenção diante de temperaturas elevadas, chuvas irregulares e recuperação apenas parcial da umidade do solo.
Até aqui, os efeitos estão concentrados na implantação e no estabelecimento das lavouras. Ainda não há base para concluir perda de produtividade, mas o acompanhamento precisa migrar do percentual semeado para emergência, distribuição das chuvas e qualidade do desenvolvimento inicial.
Óleo de soja: estoques apertados não impedem queda superior a 5% em Chicago
O óleo de soja teve forte correção na semana. O contrato de dezembro recuou de US¢ 65,28/lb na terça-feira para cerca de US¢ 62,01/lb na sexta-feira, queda superior a 5%, mesmo com os estoques americanos em níveis historicamente baixos.
A pressão veio da combinação de fatores. A forte queda do petróleo retirou parte importante do suporte energético ao óleo, enquanto o complexo da soja também perdeu força, com liquidação de posições compradas e dúvidas sobre a continuidade da demanda chinesa. As novas vendas externas de soja dos EUA recuaram 44% na semana, e as vendas de óleo de soja ficaram em apenas 1,5 mil toneladas. Ao mesmo tempo, o óleo de palma acumulou queda próxima de 9%, ampliando a pressão competitiva entre os óleos vegetais.
O movimento ocorreu apesar de um fundamento ainda apertado do lado da oferta. Em setembro, o esmagamento americano caiu para 5,41 milhões de toneladas (-5% m/m) e os estoques de óleo de soja recuaram 14%, para 662 mil toneladas, mínima da série e 17% abaixo de um ano atrás.
No mercado físico brasileiro, o prêmio local registrou um fortalecimento importante, passando de -US$ 245/t para -US$ 190/t, mas não suficiente para compensar a forte queda do contrato futuro na Bolsa de Chicago. Assim, o flat price FOB Paranaguá recuou para US$ 1.183/t, queda de 2,08% na semana.
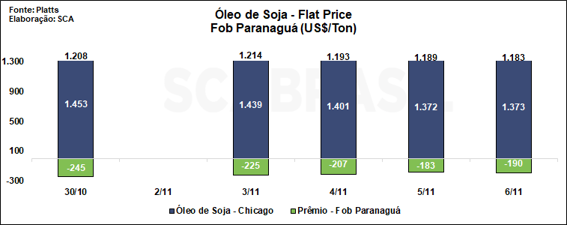
De acordo com a SCA Brasil, a queda da semana mostra que os estoques baixos continuam oferecendo suporte estrutural, mas não são suficientes, isoladamente, para sustentar os preços diante de petróleo mais fraco, menor apetite comprador e pressão dos óleos concorrentes. No curto prazo, o óleo de soja deve continuar dividido entre um balanço físico apertado nos EUA e fundamentos comerciais mais baixistas.
China: embarques seguem fortes, novas compras perdem ritmo
O fluxo físico ainda reflete contratos anteriores, enquanto a formação de nova demanda perdeu força. Esse contraste mantém a China como um ponto de incerteza para a soja: os embarques sustentam o presente, mas a continuidade das compras passa a ser a variável mais importante para as próximas semanas.
6º bimestre: oferta prevalece e atenção passa para execução dos contratos
A ANP divulgou os resultados consolidados da contratação para novembro/dezembro. Foram negociados 1,64 milhão de m³ de biodiesel, cerca de 1,6% abaixo do volume contratado no mesmo período de 2025. O volume ficou praticamente alinhado à necessidade implícita do mercado e manteve elevada concentração do lado comprador: Vibra, Raízen e Ipiranga responderam juntas por quase 60% do total contratado.
O fechamento confirmou um mercado mais pressionado do que indicavam os fundamentos acompanhados antes da rodada. A leitura inicial da SCA apontava para alta leve dos fees frente ao 5º bimestre, mas o resultado apresentou redução na maior parte das regiões, com diferenças relevantes entre praças.
Parte dos produtores optou por limitar volumes diante de condições consideradas insuficientes para remunerar adequadamente a produção. Ainda assim, essa disciplina não foi suficiente para restringir a oferta total e alterar o equilíbrio da rodada.
Com os contratos definidos, a atenção passa agora para ritmo das retiradas, execução dos volumes e comportamento do mercado spot ao longo de novembro e dezembro.
A contratação do 6º bimestre reforçou uma característica estrutural do mercado atual. Segundo a SCA Brasil, a capacidade disponível e a oferta suficiente continuam limitando movimentos mais expressivos dos fees, mesmo quando alguns produtores demonstram disciplina comercial.
“A partir de agora, as diferenças entre os volumes contratados e as retiradas efetivas, a disponibilidade regional e os ajustes de posição deverão ganhar maior relevância na formação dos preços no mercado spot”, explica Filipe
Biodiesel Brasil: ANP confirma segunda queda, mas divulgação segue defasada
A ANP atualizou nesta semana o preço médio do B100 referente ao período de 19 a 25 de outubro. O biodiesel foi negociado a R$ 5.467/m³, queda de 2,4% frente à semana anterior e segunda baixa consecutiva. Desde o pico recente de R$ 5.624/m³, registrado no início de outubro, o indicador acumula recuo de aproximadamente 2,8%.
A agência, porém, não publicou uma nova atualização na última sexta-feira (06/11). Assim, no fechamento deste boletim, o dado oficial mais recente ainda corresponde à semana encerrada em 25 de outubro, mantendo uma defasagem relevante em relação às condições atuais de mercado.
No mercado spot acompanhado pela SCA, foram negociados 1.615 m³, queda de 41,27% na semana, enquanto o preço médio ficou praticamente estável em R$ 6.529/m³ (-0,32%). Com os contratos do 6º bimestre já definidos, a baixa liquidez reforça um mercado concentrado em ajustes pontuais de posição, sem sinal de pressão generalizada sobre a disponibilidade.
O que observar na próxima semana?
- Diesel: novo dado de estoques dos EUA, evolução dos cracks, fluxos russos e disponibilidade de derivados no Oriente Médio.
- Soja Brasil: avanço do plantio, chuvas e emergência das lavouras, principalmente no MATOPIBA, e eventual mudança na avaliação de produtividade.
- WASDE – 10/11: revisão da safra, esmagamento, estoques de soja e óleo e demanda americana por biocombustíveis.
- Palma – MPOB 10/11: confirmação ou não do novo aumento dos estoques malaios e comportamento das exportações.
- Biodiesel: primeiras retiradas do 6º bimestre, liquidez do spot e possíveis diferenças regionais entre volumes contratados e disponibilidade física. SCA Brasil
Boletim Semanal – 03 a 08/11/2026