DE OLHO NO BIODIESEL – BOLETIM SEMANAL DE MERCADO DA SCA BRASIL
Por Filipe Cunha – Head Comercial Biodiesel – Período: 26/10 a 02/11/2026
O que realmente mudou nesta semana?
• A programação de importações de diesel para novembro subiu para cerca de 1,0 milhão de m³, distribuídos em 17 navios, reduzindo significativamente o risco de aperto físico no curto prazo.
• O maior conforto na oferta ainda não chegou aos preços: o diesel S10 encerrou outubro em R$ 7,44/l (+2,48% m/m), enquanto o diesel comum avançou 4,81%, para R$ 7,19/l.
• No biodiesel, a produção de setembro recuou 1,8% m/m, para 910 mil m³, enquanto o óleo de soja perdeu espaço no mix e o consumo de sebo bovino avançou 36,8% no mês.
• O plantio da soja avançou para 42,8% da área, acima do ritmo registrado ano passado e da média histórica, mantendo uma cenário nacional favorável à implantação da cultura, embora com diferenças importantes entre os Estados.
“O Brasil começa novembro com maior conforto no abastecimento de diesel, mas ainda sem alívio equivalente nos custos. No biodiesel, a mudança no mix de matérias-primas mostra capacidade de adaptação da indústria, enquanto o bom avanço do plantio começa a deslocar a atenção para a oferta de soja de 2027”, analisa Filipe Cunha, head comercial de Biodiesel da SCA Brasil.
Diesel Brasil: oferta melhora, mas custo continua sendo o risco
A programação de importações para novembro chegou a aproximadamente 1 milhão de m³, 59% acima da estimativa anterior. Com os novos volumes previstos, a leitura do mercado passou de risco de déficit para um cenário de maior conforto na disponibilidade de S10.
Os Estados Unidos continuam sendo a principal origem, com cerca de 633 mil m³, ou 63% do volume programado. Índia responde por aproximadamente 150 mil m³ e Rússia, que começa a retornar ao mercado brasileiro, por 93 mil m³.
O aumento da oferta, entretanto, ainda não trouxe alívio equivalente ao consumidor. O diesel S10 encerrou outubro em média a R$ 7,44/l, alta de 2,48% em relação a setembro, enquanto o diesel comum avançou 4,81%, para R$ 7,19/l.
Tributação e subvenção: alívio agora, pressão adicional em 2027
O governo prorrogou por mais 30 dias a subvenção de R$ 2,12/l ao diesel, mantendo também o mecanismo adicional de R$ 1,40/l para o produto importado. A medida busca preservar a viabilidade das importações enquanto a paridade internacional permanece elevada.
Em sentido contrário, o Confaz aprovou novas alíquotas de ICMS a partir de 1º de fevereiro de 2027. Para diesel e biodiesel, o imposto passa de R$ 1,17 para R$ 1,30/l, aumento de R$ 0,13/l ou 11,1%.
De acordo com a SCA Brasil, o risco do diesel está migrando de disponibilidade para custo. O Brasil conseguiu reconstruir alternativas de abastecimento, mas segue dependente de importações caras e de mecanismos fiscais para preservar a viabilidade das cargas. A prorrogação da subvenção reduz a pressão imediata, enquanto o aumento do ICMS adiciona custo estrutural a partir de fevereiro de 2027.
Soja Brasil: plantio avança, mas cenário exige análise regional
A semeadura da soja chegou a 42,8% da área prevista, ante 30,1% na semana anterior, 34,8% no mesmo período do ano passado e média de 40,2% nos últimos cinco anos.
A divulgação oficial mais recente da Conab disponível no período refere-se ao acompanhamento das lavouras até 25 de outubro.
Mato Grosso permanece com o plantio bastante adiantado, enquanto Paraná e Tocantins apresentam ritmo inferior ao registrado no ano anterior e à média histórica. Goiás, por sua vez, acelerou significativamente a semeadura após a melhora das condições para o plantio.
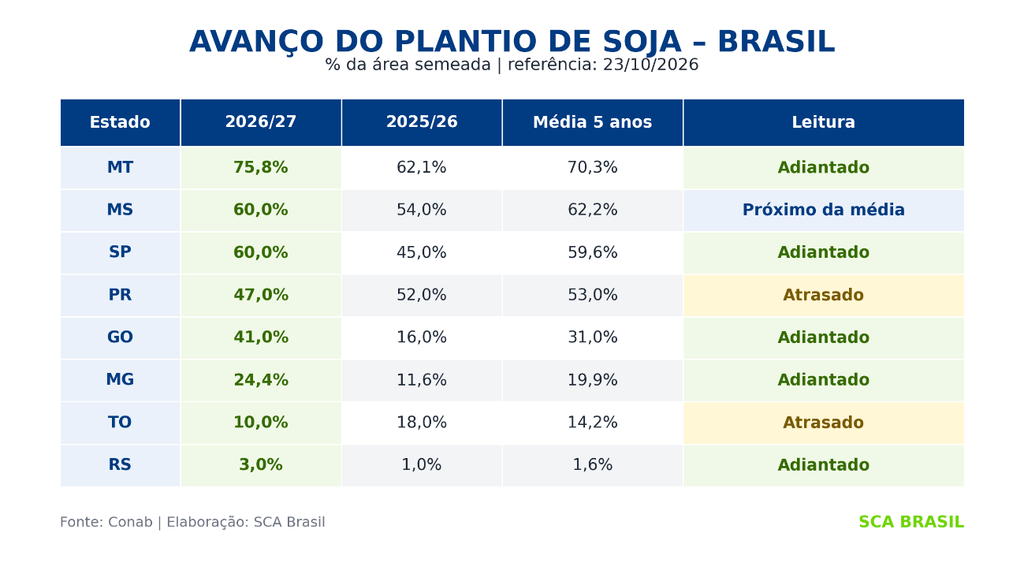
Até aqui, o avanço do plantio não acrescenta um prêmio de risco relevante à soja brasileira. A atenção começa agora a se deslocar do percentual de área semeada para a emergência das plantas, o desenvolvimento das lavouras e a distribuição das chuvas ao longo de novembro.
O bom ritmo de plantio aumenta a confiança na oferta de soja no início de 2027, mas ainda é cedo para traduzir esse avanço em expectativas de produtividade.
Óleo de soja: pressão em Chicago se intensifica com queda dos prêmios no Brasil
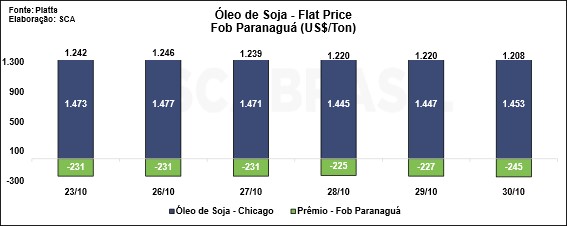
O óleo de soja passou boa parte da semana pressionado em Chicago, influenciado pela colheita americana, pelos estoques elevados de óleos vegetais na China e pela maior competição de palma e girassol. No fim da semana, parte das perdas foi recuperada com a reação do petróleo e melhora do sentimento nos mercados de energia.
No mercado físico brasileiro, o flat price FOB Paranaguá recuou para US$ 1.208/t. O prêmio local registrou enfraquecimento importante, passando de -US$ 231/t para -US$ 245/t, ampliando a queda apresentada nos contratos futuros na Bolsa de Chicago.
China e óleos concorrentes limitam o suporte ao óleo de soja
A China mantém um ritmo elevado de processamento de soja, com esmagamento semanal próximo de 2,45 milhões de toneladas, volume 21% superior à média dos últimos três anos. Ao mesmo tempo, os estoques de óleo de soja subiram para aproximadamente 1,34 milhão de toneladas, alta de 9,8% em relação ao mesmo período do ano anterior, limitando a necessidade de importações adicionais do produto.
A concorrência entre os óleos vegetais também se intensificou. A Malásia continua buscando reduzir seus elevados estoques de óleo de palma, enquanto a Ucrânia priorizou os embarques de óleos vegetais, contribuindo para a recuperação das exportações de óleo de girassol.
Segundo a SCA Brasil, a soja brasileira inicia a safra sem um prêmio de risco climático relevante, mas isso ainda não significa maior disponibilidade imediata de óleo. No curto prazo, os estoques elevados na China e a maior oferta de óleos de palma e girassol limitam o potencial de valorização do óleo de soja.
“Para 2027, a variável central continuará sendo a parcela da nova oferta brasileira de soja destinada ao esmagamento e quanto do óleo produzido será absorvido pela demanda por biodiesel”, analisa Filipe Cunha, head comercial Biodiesel.
Biodiesel Brasil: spot reage e mix de matérias-primas muda
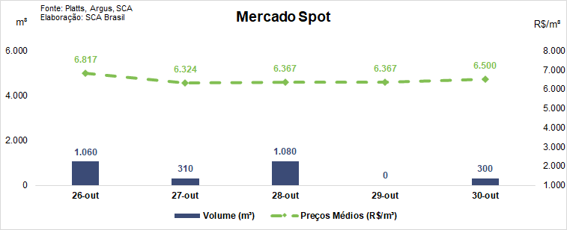
Após a baixa liquidez durante a contratação do 6º bimestre, o mercado spot SCA negociou 2.750 m³ (+97,84%), com preço médio de R$ 6.550/m³ (+1,86%).
A Agência Nacional do Petróleo, Gás Natural e Biocombustíveis (ANP) adiou para terça-feira (03/11) a divulgação do levantamento de preços referente à semana de 19 a 25 de outubro.
A produção brasileira de biodiesel somou 910,3 mil m³ em setembro, queda de 1,8% frente a agosto e alta de aproximadamente 4% em relação ao mesmo mês de 2025. As vendas permaneceram elevadas, em cerca de 912 mil m³. A principal mudança veio das matérias-primas. O consumo de óleo de soja caiu 5,5% m/m, para 664 mil m³, e sua participação no mix recuou de 73,6% para 71,3%. Na direção contrária, o sebo bovino avançou 36,8%, para 69 mil m³, elevando sua participação de 5,3% para 7,4%.
Outro destaque na semana foi o avanço da ANP na discussão de um novo modelo de fiscalização da mistura obrigatória, com acesso diário às notas fiscais de biodiesel, diesel A e diesel B. O objetivo é reduzir a defasagem do acompanhamento atual, baseado principalmente em informações mensais, permitindo identificar mais rapidamente eventuais inconsistências no cumprimento da mistura.
O que observar na próxima semana?
• Diesel: confirmação da chegada das cargas programadas para novembro e eventual efeito sobre disponibilidade e custo de reposição.
• Soja Brasil: avanço do plantio por Estado, emergência das lavouras e distribuição das chuvas no Centro-Oeste e Matopiba.
• Biodiesel: divulgação dos volumes contratados para o último bimestre do ano.
• Palma: balanço oficial de outubro do MPOB, especialmente produção, exportações e estoques.
SCA Brasil
Boletim Semanal – 26/10 a 02/11/2026