DE OLHO NO BIODIESEL – BOLETIM SEMANAL DE MERCADO DA SCA BRASIL
Por Filipe Cunha – Head Comercial Biodiesel – Período: 21 a 27/09/2026
O que realmente mudou nesta semana?
• O petróleo devolveu parte do prêmio de risco, mas o mercado global de diesel continua apertado, refletindo baixa disponibilidade de derivados e estoques reduzidos.
• A discussão sobre possíveis restrições às exportações americanas adicionou uma nova fonte de risco ao Brasil, hoje mais dependente do diesel dos EUA.
• No mercado brasileiro, porém, maior produção das refinarias e compras já contratadas reduzem o risco de desabastecimento generalizado, embora permaneçam riscos de preço e logística.
• O atraso pontual da colheita americana sustentou o farelo, mas ainda não há evidências suficientes de melhora consistente das margens de esmagamento no Brasil.
• A palma continuou pressionada por exportações fracas da Malásia, enquanto a Índia reduziu efetivamente as tarifas de importação de óleos vegetais.
“O petróleo perdeu parte do prêmio de risco, mas o diesel continua refletindo a escassez de derivados. No Brasil, a maior oferta doméstica reduz o risco de falta generalizada, enquanto custo de reposição e logística seguem no centro das atenções.” analisa Filipe Cunha, head comercial Biodiesel da SCA Brasil.
Diesel continua apertado apesar da queda do petróleo
O petróleo encerrou a semana em forte correção, refletindo sinais de avanço nas negociações envolvendo a segurança do Estreito de Ormuz. O Brent dezembro fechou a sexta-feira em US$ 97,44/barril, acumulando queda de 6,19% na semana.
A melhora no petróleo bruto, porém, ainda não significa normalização do mercado de derivados. Os estoques americanos de diesel recuaram para 96,4 milhões de barris, cerca de 14% abaixo da média sazonal dos últimos cinco anos, enquanto restrições de refino no Oriente Médio e na Rússia continuam limitando a oferta global. Dados levantados pela Reuters mostram que os estoques americanos estão nos menores níveis para setembro desde 1982 e que o aperto pode persistir em 2027.
Durante a semana, o mercado também reagiu à discussão sobre eventuais restrições às exportações americanas de diesel. A possibilidade de um banimento amplo perdeu força, mas medidas voluntárias para aumentar a disponibilidade interna continuaram sendo avaliadas. Como os EUA são hoje um importante fornecedor para Europa e Brasil, qualquer redução relevante desses fluxos ampliaria a disputa pelo produto no mercado internacional.
O petróleo encerrou a semana em forte correção, refletindo sinais de avanço nas negociações envolvendo a segurança do Estreito de Ormuz. O Brent dezembro fechou a sexta-feira cotado a US$ 97,44/barril, acumulando queda de 6,19% na semana.
Na leitura da SCA Brasil, petróleo e diesel continuam contando histórias diferentes: a maior flexibilidade na oferta de petróleo reduz o prêmio geopolítico, mas ainda não resolve a restrição de capacidade de refino e disponibilidade de destilados.
Brasil reduz risco de falta, mas segue exposto ao mercado externo
Essa diferença entre petróleo e diesel continua especialmente importante para o Brasil. Em setembro, cerca de 80% do diesel importado pelo país veio dos Estados Unidos, aproximadamente 800 mil m³. Com a Rússia praticamente fora do mercado brasileiro, uma eventual redução das exportações americanas aumentaria significativamente a competição pelas cargas disponíveis.
Por outro lado, novas informações reduziram a percepção de risco de um desabastecimento nacional. A Petrobras informou já ter contratado aproximadamente 650 milhões de litros de diesel importado para outubro, justamente um dos períodos de maior consumo sazonal no Brasil. A Vibra também afirmou possuir capacidade para ampliar importações caso necessário.
Além disso, estudo da StoneX aponta que a produção brasileira de diesel A acumulou 29,1 milhões de m³ no acumulado de 2026, alta de 7,2%, com maior participação dos destilados na produção das refinarias. Esse aumento da oferta doméstica vem compensando parte da redução das importações.
O risco, portanto, parece hoje menos relacionado a uma falta generalizada e mais a preço, logística e eventuais restrições regionais. O Centro-Oeste é particularmente dependente do produto vindo de outras regiões, enquanto o Sudeste permanece como principal região superavitária.
Para o biodiesel, a manutenção de um diesel fóssil caro e estruturalmente apertado continua sendo um fundamento relevante, mesmo sem evidência até agora de aumento material da demanda por misturas voluntárias.
Farelo ganha força, mas margem de esmagamento ainda exige confirmação
O complexo soja trouxe novamente sinais divergentes. Chuvas no meio-oeste americano atrasaram pontualmente a entrada da nova safra e reduziram a disponibilidade imediata de soja para algumas esmagadoras. O movimento levou o farelo de outubro à máxima do contrato e a prêmio sobre dezembro, situação que não ocorria há mais de dois anos.
A valorização do farelo melhora uma das componentes da economia do esmagamento, mas ainda não comprova uma recuperação consistente das margens brasileiras nem aumento efetivo da disponibilidade doméstica de óleo.
Nos Estados Unidos, o efeito sobre o óleo foi misto. O menor esmagamento imediato restringe oferta no curto prazo, enquanto a normalização da colheita deverá elevar o processamento e ampliar novamente a disponibilidade de óleo. A demanda chinesa também continuou ativa. O USDA confirmou em 24 de setembro nova venda de 120 mil toneladas de soja para a China, para entrega em 2026/27.
Para a SCA, o farelo continua sendo um dos principais pontos de atenção para avaliar se a economia do esmagamento começa efetivamente a mudar no Brasil.
Óleo de soja permanece pressionado apesar de fundamentos mistos
O óleo de soja oscilou entre o suporte do mercado de energia e a perspectiva de maior esmagamento americano. Em Chicago, o contrato dezembro encerrou 25 de setembro a 67,84/lb, com recuo de aproximadamente 0,6% na semana.
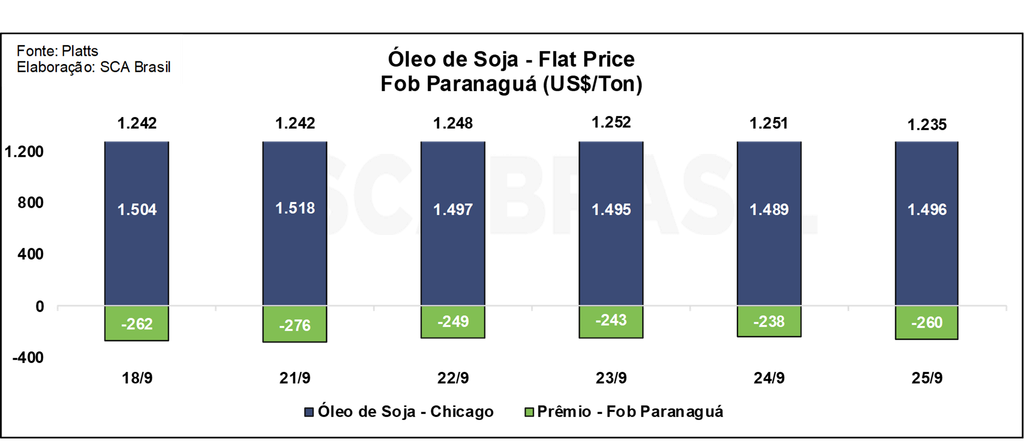
Em Paranaguá, o flat price encerrou a semana em US$ 1.235/t, ante US$ 1.242/t em 18 de setembro. A queda observada em Chicago foi parcialmente compensada pela melhora do prêmio FOB, que passou de -US$ 262/t para -US$ 260/t.
Palma segue pressionada, mas corte de tarifas na Índia limita queda
O óleo de palma continuou como o principal vetor baixista entre os grandes óleos vegetais. Entre 1º e 25 de setembro, as exportações malaias recuaram 15,1%, segundo a ITS e 24,3% pela AmSpec Group, enquanto agentes do mercado passaram a considerar a possibilidade de os estoques superarem 3,1 milhões de toneladas ao final do mês.
A principal mudança veio da Índia. O governo reduziu a tarifa básica de importação dos óleos crus de palma e soja de 10% para 5%, enquanto zerou a tarifa básica do óleo de girassol cru. Considerando os demais encargos, a carga sobre palma e soja cruas caiu de 16,5% para 11%.
Após o anúncio, entre 70 mil e 100 mil toneladas de óleo de palma foram negociadas para embarques entre setembro e novembro. A medida pode estimular pontualmente as importações indianas, mas os estoques elevados e a maior competitividade do óleo de girassol ainda limitam uma leitura claramente altista para a commodity.
O óleo de palma, portanto, permanece pressionado no curto prazo, mas a redução das tarifas indianas tende a oferecer algum suporte à demanda e diminui a intensidade do vetor baixista observado nas últimas semanas.
Preço do biodiesel supera R$ 5.500/m³
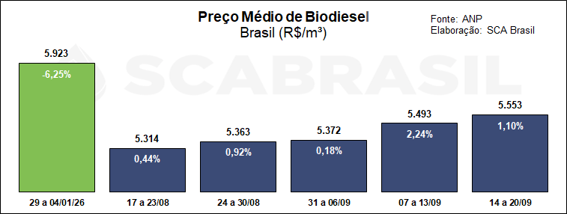
Segundo a Agência Nacional do Petróleo, Gás Natural e Biocombustíveis (ANP), na semana entre os dias 14 e 20 de setembro, o preço médio do biodiesel ficou em R$ 5.553/m³, alta de 1,10% na semana. Esta é a primeira vez desde fevereiro que o produto fica acima de R$ 5.500/m³.
Todas as regiões brasileiras registraram valorização no período, com o maior avanço na região Sul (+1,77%). Apesar do período recente de recuperação, o preço médio do biodiesel ainda acumula queda de 6,25% em 2026.
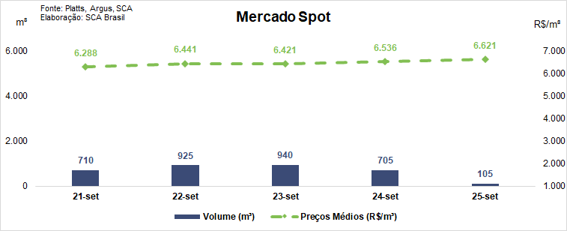
No mercado spot de biodiesel, o levantamento da SCA Brasil mostrou um volume negociado de 3.385 m³, enquanto o preço médio ficou em R$ 6.429/m³, recuo de 1,25% em relação à semana anterior.
O que observar na próxima semana?
• Diesel: evolução dos estoques e eventual avanço ou abandono das discussões sobre restrições às exportações americanas.
• Brasil: custo e disponibilidade das importações, fluxo contratado para outubro e sinais de restrições regionais.
• Esmagamento: comportamento do farelo e evidências de melhora efetiva das margens no Brasil.
• Óleos vegetais: reação das compras indianas após o corte tarifário e evolução dos estoques malaios.
• China: continuidade das compras de soja americana e impacto sobre o balanço dos EUA.
SCA Brasil
Boletim Semanal – 21 a 27/09/2026