DE OLHO NO BIODIESEL – BOLETIM SEMANAL DE MERCADO DA SCA BRASIL
Por Filipe Cunha – Head Comercial Biodiesel – Período: 14 a 20/09/2026
O que realmente mudou nesta semana?
• A Arábia Saudita encontrou alternativas para recuperar parte do escoamento de petróleo, reduzindo o prêmio de risco sobre o Brent.
• O mercado de diesel continua muito mais apertado que o de petróleo, com restrições de refino no Oriente Médio e na Rússia às vésperas de um período sazonalmente mais forte de demanda.
• No Brasil, a elevada defasagem frente ao mercado internacional reduziu o interesse dos importadores independentes, enquanto a Petrobras elevou nominalmente o diesel em R$ 1/litro, compensado pela nova subvenção.
• A NOPA reportou esmagamento abaixo do esperado e estoques americanos de óleo de soja no menor nível desde novembro de 2024.
• As exportações malaias de palma continuam fracas, enquanto a Índia registrou compras recordes de óleo de soja.
“O petróleo encontrou alguma flexibilidade logística, mas o diesel continua sem solução equivalente. Para o Brasil, essa diferença já aparece no custo e na disponibilidade das importações” analisa Filipe Cunha, head comercial Biodiesel da SCA Brasil.
Diesel continua apertado mesmo com alívio no petróleo
A Arábia Saudita encontrou alternativas para compensar parcialmente os problemas do oleoduto Leste-Oeste, com cargas adicionais destinadas à Ásia via Omã e possibilidade de retomada parcial do duto. O movimento reduziu o prêmio de risco e levou o Brent novamente para próximo de US$ 105/barril.
O alívio, entretanto, não chegou aos derivados. Restrições na capacidade de refino no Oriente Médio e novos ataques a instalações russas mantêm a oferta pressionada. As exportações globais de diesel ficaram em apenas 5,85 milhões de barris/dia em agosto, queda de 25% na comparação anual, às vésperas de um período sazonalmente mais forte de consumo.
Na visão da SCA Brasil, o petróleo ganhou alguma flexibilidade logística, mas a capacidade global de refino continua restrita, mantendo o diesel sob pressão.
Defasagem reduz atratividade das importações de diesel no Brasil
A elevada diferença entre o preço doméstico praticado pela Petrobras e o custo do diesel importado vem reduzindo o interesse dos agentes independentes por novas cargas. Cerca de 25% da demanda brasileira é normalmente atendida por importações, aumentando a atenção do mercado sobre a reposição futura.
Em 17 de setembro, a Petrobras elevou nominalmente o preço do diesel A em R$ 1,00/litro, mas aplicou desconto equivalente com base na nova subvenção, mantendo inalterado o preço efetivo para as distribuidoras. Enquanto os dois programas coexistirem, o benefício poderá chegar a R$ 2,12/litro.
De acordo com Cunha, não há indicação de desabastecimento generalizado, embora existam relatos localizados de atrasos. Nesse ambiente, entidades do setor passaram a defender o uso voluntário de biodiesel acima do B15, ainda sem evidências de demanda adicional relevante.
Estoques apertam nos EUA, enquanto soja brasileira segue abundante
A NOPA informou esmagamento de 5,59 milhões de toneladas de soja em agosto, queda de 5,2% sobre julho e abaixo da expectativa média do mercado. Apesar do recuo mensal, o volume ainda representou recorde para agosto.
Para o óleo de soja, o dado mais relevante veio dos estoques das associadas, que recuaram 11,8% no mês, para 544,8 mil toneladas, menor nível desde novembro de 2024 e também abaixo das projeções do mercado. A demanda implícita atingiu recorde para agosto.
A reação foi particularmente forte no farelo de soja, que avançou mais de 2,5% após a divulgação dos números da NOPA, refletindo a menor disponibilidade do produto. O movimento melhora uma das componentes da economia do esmagamento, mas ainda não permite concluir que as margens brasileiras tenham se recuperado de forma consistente.
No Brasil, o cenário de oferta permanece confortável. A Companhia Nacional de Abastecimento (Conab) atualizou suas estimativas para a safra brasileira de soja 2026/27, projetando produção recorde de 181,6 milhões de toneladas, alta de 0,7% frente às 180,4 milhões de toneladas da safra atual, reforçando a perspectiva de elevada disponibilidade do grão.
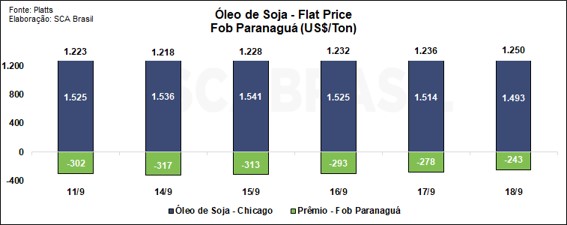
Em Chicago, o contrato de outubro do óleo de soja encerrou a semana cotado a 67,70 cents/lb, com desvalorização de 2,15%. No Brasil, o óleo de soja FOB Paranaguá se valorizou no período, com o fortalecimento do basis compensando integralmente a queda observada em Chicago. Veja o gráfico:
Exportações fracas pressionam óleo de palma, mas Índia oferece suporte
As exportações malaias de palma entre 1º e 15 de setembro recuaram entre 17,8% e 25,6%, reforçando a expectativa de novos aumentos dos estoques.
A Índia, entretanto, oferece um contraponto importante à menor demanda externa pela palma da Malásia. O país importou, em agosto, o volume recorde de 628,7 mil toneladas de óleo de soja, além de 782,8 mil toneladas de óleo de palma. O governo indiano também avalia uma possível redução das tarifas de importação, embora ainda não haja decisão.
No curto prazo, a combinação entre exportações mais fracas e estoques elevados mantém viés baixista para o óleo de palma. Esse movimento, porém, encontra limites nos riscos climáticos para a produção da Indonésia e, principalmente, na demanda estrutural do setor de biodiesel.
Biodiesel sobe no Brasil e recuperação ganha força
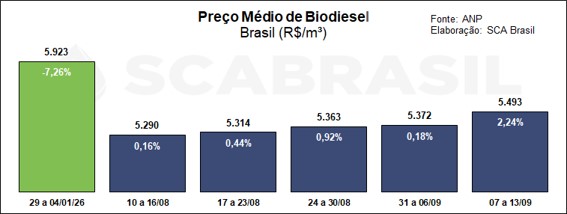
Segundo a Agência Nacional do Petróleo, Gás Natural e Biocombustíveis (ANP), entre 7 e 13 de setembro, o preço médio do biodiesel ficou em R$ 5.492,53/m³, alta de 2,24% na semana.
Todas as regiões brasileiras registraram valorização no período, com os maiores avanços no Centro-Oeste (+4,36%) e no Sudeste (+2,97%).
Apesar da recuperação recente, o preço médio do biodiesel ainda acumula queda de 7,26% em 2026.
Veja o gráfico:
Vendas de biodiesel caíram 4,52% em agosto
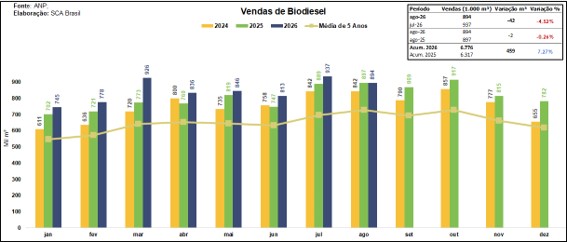
Segundo a ANP, as vendas de biodiesel alcançaram 894,3 mil m³ em agosto, com queda de 4,52% em relação a julho e de 0,26% na comparação com agosto de 2025. Apesar do recuo mensal e anual, no acumulado de 2026, as vendas permanecem 7,27% acima do registrado no mesmo período de 2025.
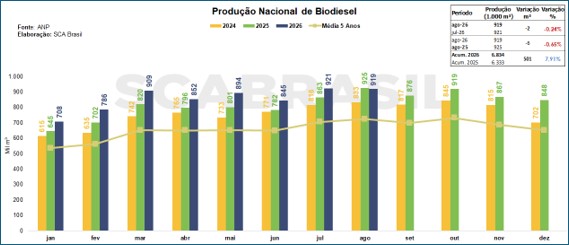
A produção de biodiesel alcançou 918,9 mil m³ em agosto, permanecendo praticamente estável tanto na comparação mensal, com recuo de 0,24%, quanto em relação a agosto de 2025, com queda de 0,65%. No acumulado de 2026, entretanto, a produção registra crescimento de 7,91%.
No mix de matérias-primas, a participação do óleo de soja recuou de 74,94% para 73,36%, indicando maior diversificação das fontes utilizadas na produção de biodiesel.
O que observar na próxima semana?
• Diesel: capacidade global de refino, restrições russas e evolução do custo de importação brasileiro;
• Arábia Saudita: efetiva recuperação do East-West Pipeline e continuidade das alternativas de escoamento via Omã;
• Soja/EUA: continuidade das compras chinesas e possíveis desdobramentos da reunião Trump–Xi;
• Esmagamento: comportamento do farelo e eventual melhora das margens no Brasil;
• Palma/Índia: evolução das exportações malaias e eventual decisão indiana sobre tarifas de importação.
SCA Brasil
Boletim Semanal – 14 a 20/09/2026