O mercado brasileiro de fertilizantes apresenta comportamentos distintos entre os principais nutrientes, em um cenário marcado por custos internacionais elevados, restrições logísticas e cautela nas aquisições. Segundo a quarta edição do Nobel Report Agro, de outubro de 2026, a ureia e o sulfato de amônio registram valorização, enquanto MAP e potássio apresentam maior estabilidade, refletindo o ritmo lento das compras no Brasil.
A ureia granulada avançou para a faixa de US$ 476 a US$ 488 por tonelada CFR Brasil, pressionada principalmente pelo aumento do custo do gás natural na Europa e pelas dificuldades de transporte no Golfo. O relatório aponta que o custo estimado de produção europeia atingiu US$ 740 por tonelada, reforçando a pressão sobre os preços internacionais.
A demanda brasileira, entretanto, permanece enfraquecida. Entre janeiro e setembro, as importações combinadas de ureia e sulfato de amônio recuaram 21%, totalizando 7,95 milhões de toneladas. Crédito restrito, juros elevados e incertezas cambiais contribuíram para a desaceleração das compras.
MAP preocupa pela concentração da oferta na Rússia
No mercado de fosfatados, o MAP manteve relativa estabilidade, com preços entre US$ 832 e US$ 850 por tonelada CFR Brasil. Apesar da melhora recente na relação de troca, os valores ainda são considerados elevados na comparação histórica.
O principal fator de atenção é a dependência da oferta russa. Segundo a Nobel Trading, restrições às exportações chinesas, interrupção de novos embarques do Marrocos e ausência de programação saudita para o Brasil ampliam a concentração dos fornecedores.
O superfosfato simples (SSP) também apresentou valorização, alcançando a faixa de US$ 253 a US$ 273 por tonelada, influenciado pela menor disponibilidade de produto chinês.
Potássio recua levemente, mas oferta exige atenção
O cloreto de potássio (MOP) apresentou pequena redução, com preços entre US$ 358 e US$ 371 por tonelada CFR Brasil. A menor demanda, após parte das compras destinadas à soja, contribuiu para limitar as cotações.
Entretanto, as importações brasileiras de potássio somaram 10,8 milhões de toneladas entre janeiro e setembro, queda de 4% na comparação anual. O volume de chegadas previsto para outubro também ficou 27% abaixo do registrado no mesmo mês de 2025.
No cenário internacional, os estoques chineses de potássio atingiram 4,52 milhões de toneladas, fator que poderá influenciar as negociações do contrato de fornecimento para 2027.
Logística e custos exigem planejamento das compras
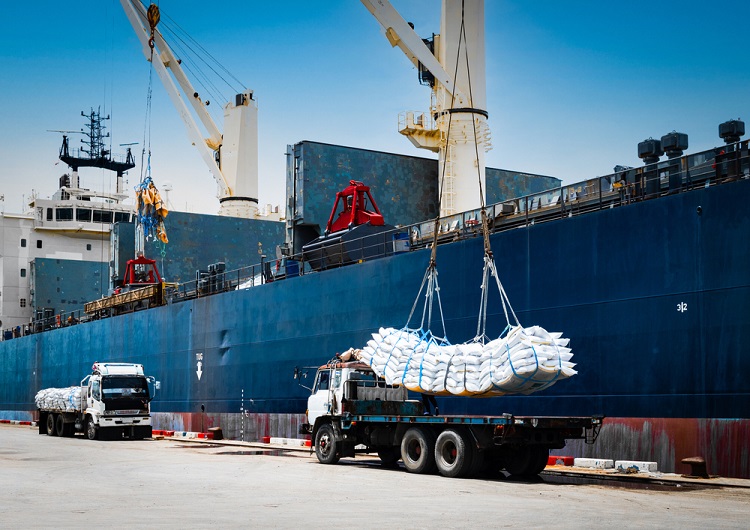
Além dos preços, a logística portuária representa um desafio adicional. O relatório aponta espera de até 31 dias para descarga de fertilizantes no Porto de Santos, aproximadamente o dobro do observado um ano antes.
Para a Nobel Trading, o cenário exige estratégias diferenciadas por nutriente. A recomendação é acompanhar a disponibilidade internacional, distribuir as aquisições ao longo do tempo e considerar os prazos de entrega para evitar exposição excessiva às oscilações do mercado.
A perspectiva para os próximos meses é de volatilidade nos fertilizantes nitrogenados e atenção à disponibilidade de fosfatados e potássio. Para o agronegócio brasileiro, o planejamento antecipado das compras será determinante para administrar custos e garantir o abastecimento das próximas safras.
Fonte: Portal do Agronegócio – Veja na íntegra aqui