DE OLHO NO BIODIESEL – BOLETIM SEMANAL DE MERCADO DA SCA BRASIL
Por Filipe Cunha – Head Comercial Biodiesel – Período: 13 a 18/10/2026
O que realmente mudou nesta semana?
• A AIE acelerou a liberação de estoques, incluindo mais de 20 milhões de barris de diesel; o retorno de volumes russos amplia as alternativas, mas não elimina a restrição global de derivados.
• Nos EUA, a NOPA reportou esmagamento de 5,34 milhões de toneladas em setembro, menor nível em 13 meses, enquanto os estoques de óleo de soja caíram para 477,6 mil toneladas, piso desde 2014.
• A China voltou a comprar soja americana em sequência: o USDA confirmou 888 mil toneladas para entrega em 2026/27 apenas nos dias 15 e 16 de outubro.
• No Brasil, a Conab projeta consumo doméstico de óleo de soja em 11,6 milhões de toneladas em 2027 (+10,4%), com exportações recuando para 1,4 milhão (-26,3%).
• No Radar SCA da contratação do 6º bimestre, nossa leitura inicial é de alta leve dos fees, entre +R$ 50 e +R$ 150/m³ frente ao 5º bimestre.
“O diesel ganhou novas válvulas de escape, mas ainda não recuperou folga. Ao mesmo tempo, o óleo de soja mostra um balanço menos confortável. É nesse ambiente que o mercado começa a se mobilizar para a contratação do biodiesel para o 6º bimestre”, analisa Filipe Cunha, head comercial de Biodiesel da SCA Brasil.
Diesel global: medidas ampliam oferta, mas mercado segue pressionado
A Agência Internacional de Energia (AIE) decidiu acelerar a liberação dos estoques acertados em março, colocando mais de 20 milhões de barris de diesel no mercado no menor prazo possível. Paralelamente, o acordo que reabre espaço para o diesel russo e a suspensão, pelos EUA, de novas sanções previstas no Graham Act ampliam as alternativas de oferta no curto prazo.
O alívio, entretanto, permanece limitado. Ataques a refinarias russas, riscos à navegação no Estreito de Ormuz e baixos estoques de destilados mantêm o crack do diesel elevado. A própria AIE avalia que a limitação da capacidade operacional russa impede uma normalização rápida do balanço.
Para o Brasil, a leitura continua sendo de menor risco físico, mas não de menor risco econômico. A disputa por cargas internacionais e o custo de reposição permanecem relevantes, especialmente enquanto a oferta russa não apresentar uma recuperação consistente.
Óleo de soja: oferta abundante de grãos contrasta com estoques de óleo no menor nível desde 2014
O principal indicador da semana veio da Associação Nacional dos Processadores de Oleaginosas dos Estados Unidos (NOPA). As associadas esmagaram 5,34 milhões de toneladas de soja em setembro, queda de 4,5% frente a agosto e abaixo da expectativa de mercado. Com menor produção de óleo e consumo implícito ainda firme, os estoques recuaram 12,3%, para 477,6 mil toneladas — o menor nível desde novembro de 2014.
De acordo com Filipe Cunha, head comercial de Biodiesel da SCA Brasil, no curto prazo, os dados permitem duas interpretações: parte do aperto decorre do esmagamento fraco e tende a ser corrigida com a normalização da colheita e o fim das manutenções. Entretanto, se os estoques continuarem caindo quando o crush voltar a subir, a evidência de demanda firme por biocombustíveis ganha força.
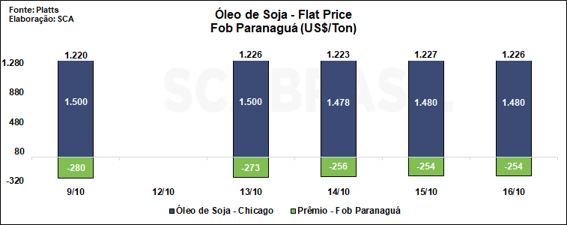
No mercado físico brasileiro, o flat price FOB Paranaguá apresentou leve alta, encerrando a US$ 1.226/t. O prêmio local apresentou forte recuperação, passando de -US$ 280/t para -US$ 254/t, movimento que anulou totalmente a queda apresentada no mercado futuro em Chicago. Observe o gráfico:
China retoma compras e reduz pressão baixista sobre Chicago
A retomada das compras chinesas de soja nos Estados Unidos ganhou consistência ao longo da semana. O Departamento de Agricultura dos Estados Unidos (USDA) confirmou vendas de 330 mil toneladas para a China em 15 de outubro e outras 558 mil toneladas em 16 de outubro, reforçando a sequência de aquisições norte-americanas pelo país asiático.
Embora o movimento ainda não seja suficiente para alterar, isoladamente, o balanço global de oferta e demanda, a recuperação das compras chinesas reduz uma das principais pressões baixistas que vinham pesando sobre as cotações da soja na Bolsa de Chicago.
Brasil: consumo de óleo de soja avança quatro vezes mais que a produção
A Companhia Nacional de Abastecimento (Conab) projeta para a safra 2026/27 uma produção de 12,8 milhões de toneladas de óleo de soja, crescimento de 2,6%. Já o consumo doméstico deverá alcançar 11,6 milhões de toneladas, alta de 10,4%, impulsionado principalmente pela demanda da indústria de biodiesel.
Para equilibrar o balanço nacional, as exportações deverão recuar 26,3%, para 1,4 milhão de toneladas, enquanto os estoques finais estão projetados em 636,9 mil toneladas.
“Os números evidenciam um cenário de maior absorção da produção pelo mercado interno, com menor disponibilidade para embarques ao exterior”, analisa Cunha.
A Associação Brasileira das Indústrias de Óleos Vegetais (Abiove), reforça a capacidade de resposta da indústria: o parque de processamento de oleaginosas alcançou 86,4 milhões de toneladas/ano, alta de 13,1%.
“Capacidade existe. A variável crítica continua sendo a economia do esmagamento e o destino do óleo produzido”, comenta Cunha.
EPA: recomposição de créditos pode fortalecer demanda por biocombustíveis
Nos Estados Unidos, a proposta da Agência de Proteção Ambiental (EPA) de recompor integralmente os 770 milhões de créditos RIN retirados por meio das isenções concedidas a pequenas refinarias (SREs) mantém uma perspectiva estrutural positiva para a demanda por biocombustíveis.
De acordo com Cunha, o ponto ainda em aberto é o timing — divisão entre 2026/27 ou concentração do estímulo em 2027.
Óleo de palma: avanço das exportações reduz folga na oferta e muda perspectivas para 2027
O óleo de palma continua sendo o principal vetor baixista entre os grandes óleos vegetais, mas os indicadores recentes apontam para um cenário de oferta menos confortável. Na Malásia, as exportações da primeira quinzena de outubro cresceram entre 43,2% e 58,3% em relação ao mesmo período de setembro. Na Indonésia, os estoques recuaram 19,7% em agosto, para 2,21 milhões de toneladas, atingindo o menor nível desde fevereiro.
Apesar da recuperação das exportações, os estoques malaios permanecem elevados e a produção acumulada da Indonésia continua acima dos níveis de 2025, fatores que afastam, por enquanto, uma perspectiva de restrição imediata da oferta.
Ainda assim, a combinação entre exportações mais fortes e o avanço previsto para o B50 na Indonésia tende a reduzir o excedente disponível em 2027, tornando o balanço de oferta e demanda potencialmente mais apertado.
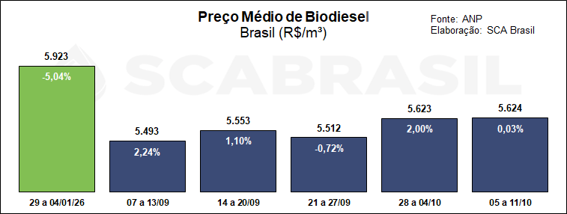
Preço do biodiesel se estabiliza acima de R$ 5.600/m³, mas ainda acumula queda de 5,04% no ano
O preço médio do biodiesel no Brasil apresentou estabilidade na semana de 5 a 11 de outubro, segundo dados da Agência Nacional do Petróleo, Gás Natural e Biocombustíveis (ANP). O indicador ficou em R$ 5.624/m³, com leve valorização de 0,03% em relação à semana anterior.
Entre as regiões, Sul (-0,48%) e Nordeste (-0,22%) registraram recuos, enquanto o Norte (+0,80%) apresentou a maior variação positiva do período.
Apesar da recuperação observada nas últimas semanas, o preço médio nacional do biodiesel ainda acumula queda de 5,04% em 2026, indicando que a recente valorização não foi suficiente para reverter as perdas registradas ao longo do ano.
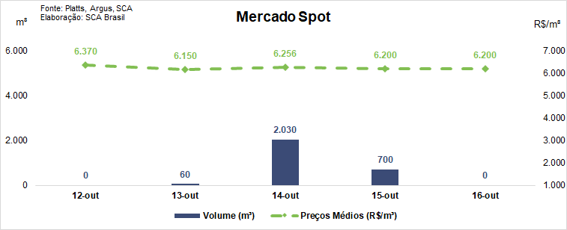
No mercado spot de biodiesel, o levantamento da SCA Brasil apontou volume negociado de 2.790 m³ (1,27%), enquanto o preço médio ficou em R$ 6.240/m³, quase estável (-0,63%) em relação à semana anterior.
RADAR SCA | Contratação de biodiesel — 6º bimestre
Na sexta-feira (16/10), a SCA Brasil compartilhou com produtores e distribuidores sua análise preliminar para a renovação dos contratos de biodiesel referentes ao bimestre novembro/dezembro.
A avaliação aponta para uma rodada de negociações com fundamentos relativamente equilibrados, na qual a perspectiva de menor demanda é contrabalançada pela redução sazonal da disponibilidade de matéria-prima, fator que tende a limitar a pressão sobre os preços.
| Fatores altistas | Fatores baixistas |
| • Menor disponibilidade de soja e óleo no final da entressafra, especialmente em Mato Grosso e Goiás, onde as margens de esmagamento ainda estão pressionadas. • Expectativa de normalização do backlog de biodiesel em Mato Grosso, reduzindo a pressão vendedora. • Possibilidade de alguns produtores limitarem a oferta para preservar suas margens. • Transição tributária prevista para janeiro de 2027, com o fim do atual crédito presumido de PIS/Cofins, podendo incentivar maior controle da produção e dos estoques na virada do ano. • Histórico favorável: nos últimos três anos, os fees apresentaram aumento do 5º para o 6º bimestre, apesar da redução sazonal da demanda. | • Menor demanda sazonal de biodiesel em novembro e dezembro. • Capacidade produtiva disponível e ausência de sinais de escassez generalizada de biodiesel. • Recuperação das margens de esmagamento em algumas regiões, especialmente no Sul, favorecida pela valorização do farelo de soja. |
De acordo com a análise da SCA Brasil, os fees apresentam tendência de alta moderada, entre R$ 50 e R$ 150/m³ em relação ao 5º bimestre, com diferenças regionais relevantes. A projeção está sujeita a revisões conforme os volumes ofertados e os preços praticados nas primeiras negociações.
O que observar na próxima semana?
• 6º bimestre: abertura dos fees, dispersão entre regiões e aderência — ou não — ao cenário inicial de alta leve da SCA.
• EUA: recuperação do crush em outubro e comportamento dos estoques de óleo após o piso de setembro.
• China: continuidade das compras americanas e ritmo necessário para sustentar a retomada recente.
• Diesel: efeito real das liberações da AIE e dos volumes russos sobre cracks e custo de reposição para o Brasil.
SCA Brasil
Boletim Semanal – 13 a 18/10/2026